说起 Trine学生保险,我觉得这是学校一个挺值得认真了解的福利。大家选项目时,通常会先看学费、课程和 CPT 安排,保险很容易被当成账单上的一项费用。但如果要在美国生活、读书,能不能安心看病,对我来说也很重要。
我的评价很直接:以前的保障更好,现在虽然没有以前那么大方,但整体依然不错。
以前那版保险,确实更大方
以前的 Trine 学生保险,确实有让人觉得“这个福利不错”的地方。
以 2023–2024 年的官方计划为例,总体 deductible 是 $0,网络内一般受保医疗费用的保险支付比例是认可金额的 100%。没有总体起付额、一般受保费用支付比例又高,我觉得这样的保障挺大方。
不过,“100% cover”也要看具体项目。旧版仍有部分门诊 copay、处方药自付及其他限制,不是任何医院、任何治疗都完全不用花钱。
现在有 $100 deductible,我还是觉得不错
现在的保障确实调整了。2026–2027 年计划里,网络内每人每保单年度的 deductible 是 $100,一般受保医疗费用的保险支付比例是认可金额的 80%。
从没有总体 deductible 到现在有 $100,从一般费用支付 100% 到 80%,要说完全没有区别,肯定不实际。我也觉得以前更好。
但看完条款,我的感觉是:$100 的网络内年度起付额,我还是觉得不高。这里的“年度”很重要,它不是每去一次诊所,就重新收一次 $100。
| 网络内一般保障 | 2023–2024 年 | 2026–2027 年 |
|---|---|---|
| 总体起付额 | $0 | 每人每保单年度 $100 |
| 一般受保医疗费用的保险支付比例 | 认可金额的 100% | 认可金额的 80% |
当然,达到 deductible 后也不代表后面全免费,还可能有按比例分担或特定服务的 copay。费用比较大时,自付部分仍然需要认真考虑。
所以我说“保险不错”,是觉得它的网络内起付额和整体保障有吸引力,并不是说看什么病都便宜,或者只要拿出保险卡就不用付钱。
比较依据为两份官方摘要,并不说明调整发生于哪一年。特定服务以对应保单为准。新版来源:Trine 2026–2027 学生保险官方摘要。
没有 primary doctor,可以先在 UHC 系统里找
如果还没有自己的 primary doctor,也就是平时看病、做常规体检的家庭医生,不用因此一直拖着不去看。可以先登录 UHCSR 学生保险账户,通过医生查询功能找附近的网络内医生。
找这类医生时,可以看看 Primary Care、Family Medicine 或 Internal Medicine 这些类别。选好之后,联系诊所,确认医生是否接受新患者、具体地点是否在自己的保险网络里,再预约就诊。有些诊所可以在线预约,有些需要打电话。
预约时,我会直接说明自己用的是 UnitedHealthcare Student Resources 的 Trine 学生保险,并准备好保险卡。新版摘要列出的医疗网络是 Choice Plus;不能只听到一句“我们收 UHC”,就默认一定属于自己的计划网络。
我觉得提前找好一位 primary doctor 挺有用的。平时做体检、有不着急但需要评估的问题,或者需要持续跟进的健康情况,都有一个可以联系的医生,不用每次临时重新找。

Preventive 检查是免费的,这个福利别浪费
这份保险里,我觉得值得特别提一下的是 preventive care,也就是符合保单条件的预防性保健服务。
新版摘要列出了年度体检、妇科预防性检查、常规筛查和疫苗等项目。符合条件、在网络内接受这些预防性服务时,不收 deductible、copay 或 coinsurance。也就是说,不需要先把那 $100 deductible 用完,才可以享受这项福利。
对于平时没什么症状、只是想做年度体检的人,我觉得可以好好利用。预约时就说清楚想做 annual physical 或 preventive visit,并确认哪些项目属于预防性保障。
不过,“预防性检查免费”不等于“体检当天做的所有检查都免费”。如果因为某个症状另外检查,或加做不属于预防性范围的项目,可能按诊断或治疗服务收费。
所以我会提前问一下:这次预约按 preventive visit 安排吗?医生建议的检查里,哪些属于预防性项目,哪些可能需要自付?这样更容易弄清楚费用。
除了 deductible,几个条款也要看懂
我觉得看保险,不能只盯着 deductible。其他几个词也很重要,因为它们决定了看完病后自己还要付多少。
Copay:某项服务的固定自付额
Copay 可以理解为某项服务需要支付的固定金额。Trine 新版摘要列出的网络内医生门诊 copay 是 $25。
但这不能直接理解为“看一次病,总共最多付 $25”。如果还有检查、治疗或其他服务,可能另有费用,要看具体福利和理赔结果。
Coinsurance:按比例分担费用
前面说的保险支付 80%,对应的就是一般受保医疗费用的比例分担。达到适用起付额后,通常由保险和自己按规则分担保险认可的金额,而不是简单按医院原始报价来算。
所以我会把 deductible 和 coinsurance 放在一起看。起付额低当然好,但后面的比例分担也会影响实际花费。
Out-of-pocket maximum:年度自付上限
新版摘要列出的网络内个人年度自付上限是 $2,000。符合保单计入规则的自付费用达到上限后,该保单年度剩余期间的受保医疗费用按条款支付 100%。
我觉得这是看保险时很值得关注的一项。不过,保费、不受保服务等费用不一定计入这个上限,不能理解成所有医疗支出最多只有 $2,000。
处方药:和看诊费用分开看
处方药也不是全部免费。新版摘要中,网络药房的 Tier 1–3 受保处方药列出的 coinsurance 为 50%,并有供药天数等条件。具体药品是否覆盖、价格多少,要向药房或保险确认。
因此,拿药时也要出示保险卡,确认药房在自己的网络里。我不会因为医生属于网络内,就默认药费也和门诊使用同样的支付比例。
数字来源:Trine 2026–2027 保险摘要。术语解释参考:HealthCare.gov 医疗保险术语说明。

小病需要及时看,Urgent Care 也先查网络
如果是一些需要当天评估、但没有危及生命的小病,primary doctor 又约不上,Urgent Care 就是一个可以考虑的选择。很多 Urgent Care 接受 walk-in,也有晚间或周末门诊,但每家的安排不一样。
对我来说,方便归方便,去之前还是会先在保险官网或 UHCSR 账户里查,这家 Urgent Care 是否 in-network。找到后,再确认具体地址、营业时间和是否需要预约。
不要只在地图上搜到一家附近的 Urgent Care,就默认保险能按网络内支付。相同品牌不同地址的诊所,也值得分别核对。
另外,Urgent Care 和 ER 不是一回事。如果出现胸痛、严重呼吸困难等紧急症状,应及时拨打 911 或去急诊,不能为了查网络或省钱耽误治疗。
最后说 bill:看到金额,先看清楚是什么
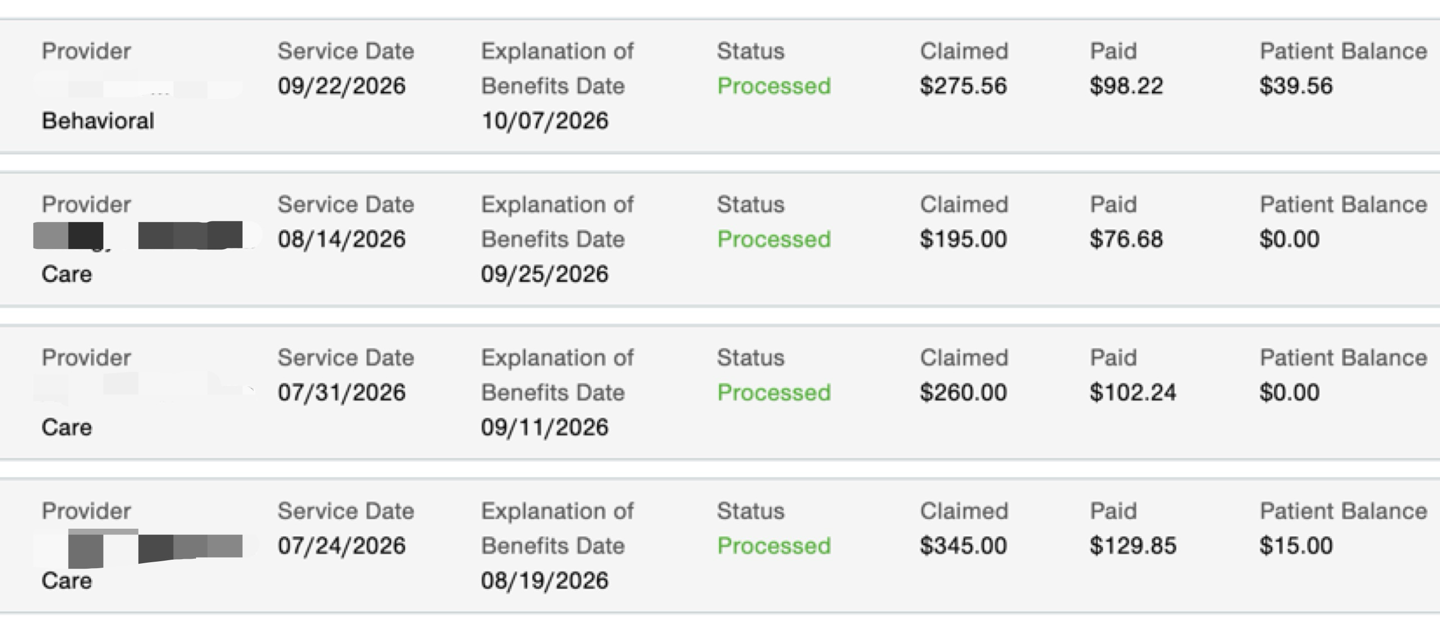
在美国看病,费用不一定当场全部结清。之后可能会收到保险公司的 EOB,也可能收到诊所、医院或实验室各自寄来的 bill。
我会先分清楚:EOB 是理赔说明,不是付款账单。里面会列出医疗机构的收费、保险认可金额、保险支付了多少,以及自己需要承担的部分。
真正需要付款的是医疗机构的账单。我会把它与对应的 EOB 核对,再看现场已经付过的 copay 或其他费用有没有抵扣。
如果账单看起来完全没有经过保险处理,我会先联系 billing department,确认他们有没有正确提交保险信息。如果理赔还在处理中,也会联系对方核实付款安排,而不是把账单直接放着不管。
看到一个很大的数字,先别急着把它当成自己最终要付的金额。先弄清楚保险处理到了哪一步、这个数字属于哪一项,再决定怎么处理。
参考:CMS:如何阅读 EOB。
群里有人生孩子、做手术也用了这份保险
除了这些条款,我也看到群里有同学分享,怀孕、生孩子,或者做手术时,都用到了 Trine 的学生保险。
看到这些分享,我会觉得这份保险挺不错的。它的价值不只是平时看个小病,真的遇到需要更多医疗服务的时候,有保险支持才更重要。
当然,群友的经历是个案,不能直接套成自己的报销结果。如果自己有生育或手术计划,我会提前核实医院、医生和相关服务的网络与保障,以及是否需要预授权。
如果公司的保险实际没有这份好,我觉得没必要为了用公司保险,就一定把学校保险 waive 掉。
我会把两份保险的保费、deductible、copay、coinsurance、年度自付上限,以及常用医生和医院是否在网络里放在一起比较。公司保险不一定天然更好,学校保险也不一定更差。
如果比较下来,公司保险保费更高、起付额更高,自己需要的医生和医院又都在 Trine 保险网络里,那对我来说,直接用学校保险反而可能更合适。
只是如果要换保险,我会先确认参保时间和生效日期,安排好衔接,再处理原来的保险。
所以我对 Trine 学生保险的评价还是那句话:以前更好,现在也依然不错。不要只把它当成账单上的一笔费用,先弄明白它怎么用,再决定是否要豁免。
想进一步了解 Trine?
如果你正在比较 Trine 的项目、费用和入学安排,可以联系 CISI,结合自己的情况做规划。
咨询 Trine 项目与申请本文采用学生第一人称分享语气;群友经历为转述,配图为摄影素材。保险信息核实于 2026 年 10 月 11 日,具体保障以个人有效保单及理赔结果为准。